Domain demiurg.de kaufen?
Wir ziehen mit dem Projekt
demiurg.de um.
Sind Sie am Kauf der Domain
demiurg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain demiurg.de kaufen?
Wann darf Versicherer fristlos kündigen?
Ein Versicherer darf in der Regel nur fristlos kündigen, wenn der Versicherungsnehmer seine Pflichten grob verletzt hat. Dies kann beispielsweise der Fall sein, wenn der Versicherungsnehmer vorsätzlich falsche Angaben gemacht hat oder die Prämie nicht bezahlt. Auch bei einer arglistigen Täuschung des Versicherers kann eine fristlose Kündigung gerechtfertigt sein. In jedem Fall muss der Versicherer die Kündigung schriftlich begründen und dem Versicherungsnehmer eine angemessene Frist zur Stellungnahme einräumen. Es ist ratsam, im Zweifelsfall rechtlichen Rat einzuholen, um die Rechtmäßigkeit einer fristlosen Kündigung zu überprüfen. **
Warum akzeptieren manche Versicherer bei der Fahrradversicherung kein Zahlenschloss?
Einige Versicherer akzeptieren möglicherweise keine Zahlenschlösser bei der Fahrradversicherung, da sie der Meinung sind, dass diese nicht ausreichend sicher sind und leichter geknackt werden können als andere Arten von Schlössern. Sie bevorzugen möglicherweise Schlösser mit höherer Sicherheitsstufe, wie beispielsweise Bügelschlösser oder Faltschlösser. Dies dient dazu, das Risiko von Diebstählen zu minimieren und den Versicherungsschutz zu gewährleisten. **
Ähnliche Suchbegriffe für Versicherer
Top-Angebote
Produkte zum Begriff Versicherer:
-
Entwicklung und Konstruktion für die Additive Fertigung, Fachbücher von Christoph KlahnDer Einstieg in die additive Fertigung (AM) von Serien- und Endkundenteilen ist für viele Unternehmen eine Herausforderung: Standards, Dimensionierungsgrundlagen, Konstruktionsmethoden, technisch-wirtschaftliche Berechnungsgrundlagen, CAD-Tools und Erfahrung für die Entwicklung von additiven Serien- und Endkundenteilen existieren zum Grossteil noch nicht oder sind wenig etabliert. Industrieunternehmen, die das Ziel haben, additiv gefertigte Endkundenteile zu entwickeln, sehen sich schnell ähnlichen Fragestellungen gegenüber. Mit praxisorientierten Methoden und Beispielen greift das Buch diese Fragen auf: Welche AM-Verfahren gibt es und welche eignen sich für industrielle Endkundenbauteile? (Kap. 2) Wie können AM-Verfahren mit konventioneller Fertigung kombiniert werden? (Kap. 3) Wie sieht die digitale Prozesskette aus? (Kap. 4) Welche Qualität haben AM-Bauteile und wie kann sie geprüft werden? (Kap. 5) Wie sieht die Kostenstruktur von AM-Bauteilen aus? (Kap. 6) Was sind etablierte Anwendungsfelder für AM? (Kap. 7) Wie können potentialträchtige Bauteile und Anwendungsfelder der AM identifiziert werden? (Kap. 8) Wie werden Bauteile für AM optimal konstruiert? (Kap. 9) Was sind Beispiele von erfolgreich implementierten AM-Endkundenbauteilen? (Kap. 10) Wie sehen die Schritte aus, mit denen sich AM erfolgreich im Unternehmen implementieren lässt? (Kap. 11) Das Buch ist ein Grundlagenwerk für die industrielle Entwicklung und Konstruktion von additiv gefertigten Serien und Endkundenteilen, indem es praxisgerecht Methoden und Wissen bereitstellt, die eine erfolgreiche Implementierung additiver Verfahren in Unternehmen unterstützen. Neben neuen Methoden und Vorgehensweisen zeigt das Buch anschaulich Möglichkeiten der Implementierung anhand einer Vielzahl von erfolgreichen Produktbeispielen aus der Industrie.49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann ich mein Auto bei einem Versicherer ummelden?
Um Ihr Auto bei einem Versicherer umzumelden, müssen Sie zunächst eine neue Versicherung abschließen. Dafür können Sie entweder online oder telefonisch Kontakt mit dem Versicherer aufnehmen oder persönlich in einer Filiale vorbeigehen. Sie müssen dem Versicherer alle relevanten Informationen zu Ihrem Auto geben, wie zum Beispiel die Fahrzeugidentifikationsnummer (FIN) und den Kilometerstand. Der Versicherer wird dann die Ummeldung für Sie vornehmen und Ihnen die neuen Versicherungsunterlagen zuschicken. **
-
Was ist zu beachten, wenn der Kfz-Versicherer mich zu Unrecht kündigt?
Wenn der Kfz-Versicherer Sie zu Unrecht kündigt, sollten Sie zunächst prüfen, ob die Kündigung rechtlich korrekt ist. Überprüfen Sie die Vertragsbedingungen und wenden Sie sich gegebenenfalls an einen Anwalt für Versicherungsrecht. Falls die Kündigung tatsächlich unrechtmäßig ist, können Sie rechtliche Schritte einleiten, um Ihre Rechte zu schützen und möglicherweise Schadensersatz zu erhalten. **
-
Kann ich eine Ausbildung zum Versicherer machen, auch wenn ich keinen Abschluss habe?
Es ist möglich, eine Ausbildung zum Versicherer zu machen, auch wenn man keinen Abschluss hat. Viele Versicherungsunternehmen bieten auch Ausbildungsplätze für Bewerber ohne Schulabschluss an. Es kann jedoch sein, dass zusätzliche Voraussetzungen wie zum Beispiel eine abgeschlossene Berufsschule oder eine bestimmte Anzahl von Schuljahren erfüllt werden müssen. Es ist empfehlenswert, sich direkt bei den Versicherungsunternehmen über die genauen Voraussetzungen zu informieren. **
-
Macht es Sinn, den Kfz-Versicherer zu wechseln, um 100 Euro pro Jahr einzusparen?
Es kann durchaus sinnvoll sein, den Kfz-Versicherer zu wechseln, um 100 Euro pro Jahr einzusparen. Allerdings sollte man dabei auch andere Faktoren wie den Versicherungsumfang, den Kundenservice und die Erfahrungen anderer Kunden berücksichtigen. Es ist wichtig, eine ausgewogene Entscheidung zu treffen, die sowohl finanzielle Einsparungen als auch eine gute Versicherungsleistung gewährleistet. **
Was sind die wichtigsten Schritte bei der Erschaffung einer neuen Kreation?
Die wichtigsten Schritte bei der Erschaffung einer neuen Kreation sind die Ideenfindung, die Planung und die Umsetzung. Zuerst muss man eine kreative Idee entwickeln, die dann in einem konkreten Plan festgehalten wird. Anschließend wird die Kreation umgesetzt und weiterentwickelt, bis sie fertiggestellt ist. **
Wie können Unternehmen und Versicherungen effektiv und fair Schadensregulierungen durchführen, um die Bedürfnisse der Geschädigten zu erfüllen und gleichzeitig die finanziellen Interessen der Versicherer zu wahren?
Unternehmen und Versicherungen können effektiv und fair Schadensregulierungen durchführen, indem sie transparente und klare Richtlinien für die Schadensregulierung festlegen. Dies ermöglicht es den Geschädigten, ihre Ansprüche leicht geltend zu machen, während die Versicherer ihre finanziellen Interessen schützen können. Zudem ist eine schnelle und professionelle Bearbeitung von Schadensfällen wichtig, um die Bedürfnisse der Geschädigten zu erfüllen und gleichzeitig die finanziellen Interessen der Versicherer zu wahren. Darüber hinaus ist eine offene Kommunikation und ein fairer Umgang mit den Geschädigten entscheidend, um Vertrauen aufzubauen und langfristige Kundenbeziehungen zu pflegen. **
Top-Angebote
Produkte zum Begriff Versicherer:
-
Entwicklung und Konstruktion für die Additive Fertigung, Fachbücher von Christoph KlahnDer Einstieg in die additive Fertigung (AM) von Serien- und Endkundenteilen ist für viele Unternehmen eine Herausforderung: Standards, Dimensionierungsgrundlagen, Konstruktionsmethoden, technisch-wirtschaftliche Berechnungsgrundlagen, CAD-Tools und Erfahrung für die Entwicklung von additiven Serien- und Endkundenteilen existieren zum Grossteil noch nicht oder sind wenig etabliert. Industrieunternehmen, die das Ziel haben, additiv gefertigte Endkundenteile zu entwickeln, sehen sich schnell ähnlichen Fragestellungen gegenüber. Mit praxisorientierten Methoden und Beispielen greift das Buch diese Fragen auf: Welche AM-Verfahren gibt es und welche eignen sich für industrielle Endkundenbauteile? (Kap. 2) Wie können AM-Verfahren mit konventioneller Fertigung kombiniert werden? (Kap. 3) Wie sieht die digitale Prozesskette aus? (Kap. 4) Welche Qualität haben AM-Bauteile und wie kann sie geprüft werden? (Kap. 5) Wie sieht die Kostenstruktur von AM-Bauteilen aus? (Kap. 6) Was sind etablierte Anwendungsfelder für AM? (Kap. 7) Wie können potentialträchtige Bauteile und Anwendungsfelder der AM identifiziert werden? (Kap. 8) Wie werden Bauteile für AM optimal konstruiert? (Kap. 9) Was sind Beispiele von erfolgreich implementierten AM-Endkundenbauteilen? (Kap. 10) Wie sehen die Schritte aus, mit denen sich AM erfolgreich im Unternehmen implementieren lässt? (Kap. 11) Das Buch ist ein Grundlagenwerk für die industrielle Entwicklung und Konstruktion von additiv gefertigten Serien und Endkundenteilen, indem es praxisgerecht Methoden und Wissen bereitstellt, die eine erfolgreiche Implementierung additiver Verfahren in Unternehmen unterstützen. Neben neuen Methoden und Vorgehensweisen zeigt das Buch anschaulich Möglichkeiten der Implementierung anhand einer Vielzahl von erfolgreichen Produktbeispielen aus der Industrie.49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann darf Versicherer fristlos kündigen?
Ein Versicherer darf in der Regel nur fristlos kündigen, wenn der Versicherungsnehmer seine Pflichten grob verletzt hat. Dies kann beispielsweise der Fall sein, wenn der Versicherungsnehmer vorsätzlich falsche Angaben gemacht hat oder die Prämie nicht bezahlt. Auch bei einer arglistigen Täuschung des Versicherers kann eine fristlose Kündigung gerechtfertigt sein. In jedem Fall muss der Versicherer die Kündigung schriftlich begründen und dem Versicherungsnehmer eine angemessene Frist zur Stellungnahme einräumen. Es ist ratsam, im Zweifelsfall rechtlichen Rat einzuholen, um die Rechtmäßigkeit einer fristlosen Kündigung zu überprüfen. **
-
Warum akzeptieren manche Versicherer bei der Fahrradversicherung kein Zahlenschloss?
Einige Versicherer akzeptieren möglicherweise keine Zahlenschlösser bei der Fahrradversicherung, da sie der Meinung sind, dass diese nicht ausreichend sicher sind und leichter geknackt werden können als andere Arten von Schlössern. Sie bevorzugen möglicherweise Schlösser mit höherer Sicherheitsstufe, wie beispielsweise Bügelschlösser oder Faltschlösser. Dies dient dazu, das Risiko von Diebstählen zu minimieren und den Versicherungsschutz zu gewährleisten. **
-
Wie kann ich mein Auto bei einem Versicherer ummelden?
Um Ihr Auto bei einem Versicherer umzumelden, müssen Sie zunächst eine neue Versicherung abschließen. Dafür können Sie entweder online oder telefonisch Kontakt mit dem Versicherer aufnehmen oder persönlich in einer Filiale vorbeigehen. Sie müssen dem Versicherer alle relevanten Informationen zu Ihrem Auto geben, wie zum Beispiel die Fahrzeugidentifikationsnummer (FIN) und den Kilometerstand. Der Versicherer wird dann die Ummeldung für Sie vornehmen und Ihnen die neuen Versicherungsunterlagen zuschicken. **
-
Was ist zu beachten, wenn der Kfz-Versicherer mich zu Unrecht kündigt?
Wenn der Kfz-Versicherer Sie zu Unrecht kündigt, sollten Sie zunächst prüfen, ob die Kündigung rechtlich korrekt ist. Überprüfen Sie die Vertragsbedingungen und wenden Sie sich gegebenenfalls an einen Anwalt für Versicherungsrecht. Falls die Kündigung tatsächlich unrechtmäßig ist, können Sie rechtliche Schritte einleiten, um Ihre Rechte zu schützen und möglicherweise Schadensersatz zu erhalten. **
Ähnliche Suchbegriffe für Versicherer
-
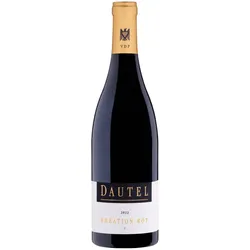
Dautel Kreation Rot -S- trocken 2022Dautel Kreation Rot -S- trockenDie Kreation Rot -S- von Weingut Dautel gehört zu den ambitioniertesten Selektionsweinen aus Württemberg. Als Cuvée aus Lemberger, Merlot und Cabernet vereint sie die Stärken der drei Rebsorten zu einem Rotwein mit beeindruckender Tiefe und einem Aromenspektrum, das von Heidelbeeren, Cassis und Brombeere über eingekochte Zwetschgen und reifen Holunder bis hin zu Schwarzkirschen reicht.Im Glas zeigt sich ein vollmundiger, kraftvoller Charakter mit dunklen Fruchtlagen, die von dunklem Pfeffer, Bitterschokolade, Mokka und einem Hauch Nelke elegant untermalt werden. Zedernholz, Minze und Aronia verleihen dem Wein eine würzige Komplexität, die ihn weit über das Gewöhnliche hinaushebt. Die Tannine sind dabei feinkörnig und ausgewogen und sorgen für einen langen, schmeichelhaften Abgang.Zwanzig Monate im Barrique-Fass verfeinern diesen deutschen Rotwein und verleihen ihm eine samtige Struktur, ohne die lebendige Frucht zu überlagern. Der sorgfältige Barrique-Ausbau fügt dem Aromenspiel Noten dunkler Schokolade hinzu und rundet die Cuvée zu einem harmonischen Gesamtbild ab. Ein Wein für Genießer, die Tiefe und Finesse gleichermaßen schätzen.34,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Kann ich eine Ausbildung zum Versicherer machen, auch wenn ich keinen Abschluss habe?
Es ist möglich, eine Ausbildung zum Versicherer zu machen, auch wenn man keinen Abschluss hat. Viele Versicherungsunternehmen bieten auch Ausbildungsplätze für Bewerber ohne Schulabschluss an. Es kann jedoch sein, dass zusätzliche Voraussetzungen wie zum Beispiel eine abgeschlossene Berufsschule oder eine bestimmte Anzahl von Schuljahren erfüllt werden müssen. Es ist empfehlenswert, sich direkt bei den Versicherungsunternehmen über die genauen Voraussetzungen zu informieren. **
-
Macht es Sinn, den Kfz-Versicherer zu wechseln, um 100 Euro pro Jahr einzusparen?
Es kann durchaus sinnvoll sein, den Kfz-Versicherer zu wechseln, um 100 Euro pro Jahr einzusparen. Allerdings sollte man dabei auch andere Faktoren wie den Versicherungsumfang, den Kundenservice und die Erfahrungen anderer Kunden berücksichtigen. Es ist wichtig, eine ausgewogene Entscheidung zu treffen, die sowohl finanzielle Einsparungen als auch eine gute Versicherungsleistung gewährleistet. **
-
Was sind die wichtigsten Schritte bei der Erschaffung einer neuen Kreation?
Die wichtigsten Schritte bei der Erschaffung einer neuen Kreation sind die Ideenfindung, die Planung und die Umsetzung. Zuerst muss man eine kreative Idee entwickeln, die dann in einem konkreten Plan festgehalten wird. Anschließend wird die Kreation umgesetzt und weiterentwickelt, bis sie fertiggestellt ist. **
-
Wie können Unternehmen und Versicherungen effektiv und fair Schadensregulierungen durchführen, um die Bedürfnisse der Geschädigten zu erfüllen und gleichzeitig die finanziellen Interessen der Versicherer zu wahren?
Unternehmen und Versicherungen können effektiv und fair Schadensregulierungen durchführen, indem sie transparente und klare Richtlinien für die Schadensregulierung festlegen. Dies ermöglicht es den Geschädigten, ihre Ansprüche leicht geltend zu machen, während die Versicherer ihre finanziellen Interessen schützen können. Zudem ist eine schnelle und professionelle Bearbeitung von Schadensfällen wichtig, um die Bedürfnisse der Geschädigten zu erfüllen und gleichzeitig die finanziellen Interessen der Versicherer zu wahren. Darüber hinaus ist eine offene Kommunikation und ein fairer Umgang mit den Geschädigten entscheidend, um Vertrauen aufzubauen und langfristige Kundenbeziehungen zu pflegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.